台帳に載せる物の線引きを先に決める
備品の管理を始めるときに最初に迷うのが、どの金額の物から台帳に載せるかです。税の処理では、取得価額によって次のように扱いが分かれます。どの区分で処理したかによって、固定資産税(償却資産)の申告の対象になるかも変わります。
中小企業者等の少額減価償却資産の特例は、令和8年度の税制改正で、2026年4月1日以後に取得した資産から取得価額の基準が30万円未満から40万円未満に上がりました。青色申告の中小企業者等で、常時使用する従業員が400人以下(特定法人と呼ばれる一部の法人は300人以下)の法人が対象で(通算法人は対象外)、事業年度ごとの合計300万円までという上限があります。対象は2029年3月31日までに取得して事業に使い始めた資産です。
| 取得価額の区分 | 税の処理 | 償却資産申告 |
|---|---|---|
| 10万円未満(または使用可能期間1年未満) | 使い始めた年度に全額を損金にできる | 全額を損金にした場合は対象外 |
| 20万円未満 | 一括償却資産として3年で償却できる | 一括償却資産として処理した場合は対象外 |
| 40万円未満(中小企業者等。2026年3月31日までの取得は30万円未満) | 合計300万円まで全額を損金にできる | 対象 |
| 上記以外 | 耐用年数に応じて減価償却する | 対象 |
税の台帳と、現物管理の台帳は分けて考える
10万円未満で全額を費用にした物は、固定資産台帳に載せないのが普通です(中小企業者等の特例で全額を費用にした物は、償却資産申告の対象なので、台帳か別の一覧で押さえておきます)。ところが、ノートパソコン・タブレット・スマートフォン・プロジェクターのように、持ち出しや貸出が多く、紛失すると情報漏えいにもつながる物は、金額が小さくても所在を把握しておく必要があります。
そこで、固定資産台帳とは別に、現物管理の対象を決めておくと運用しやすくなります。たとえば「固定資産台帳に載る物は全部」「それ以外でも、情報機器と、貸し出す物は管理対象」のように、金額と種類の両方で決めます。
固定資産台帳に載る物は、すべて管理対象にします。台帳に載らない物でも、中小企業者等の特例で全額を費用にした物は償却資産申告の対象なので、台帳か別の一覧で押さえます。それ以外でも、ノートパソコン・タブレットなどの情報機器や、貸し出す物は、金額が小さくても管理対象にします。どれにも当たらなければ、この例の決め方では管理対象の外です。どこで線を引くかは会社ごとに決めます。
管理番号の付け方
管理番号は、一度付けたら変えないことが大切です。設置場所や部署を番号に入れると、移動や組織変更のたびに番号とラベルを付け替えることになります。場所・部署・担当者は台帳の項目で持ち、番号は「分類の記号+連番」程度にとどめるのが扱いやすい形です。
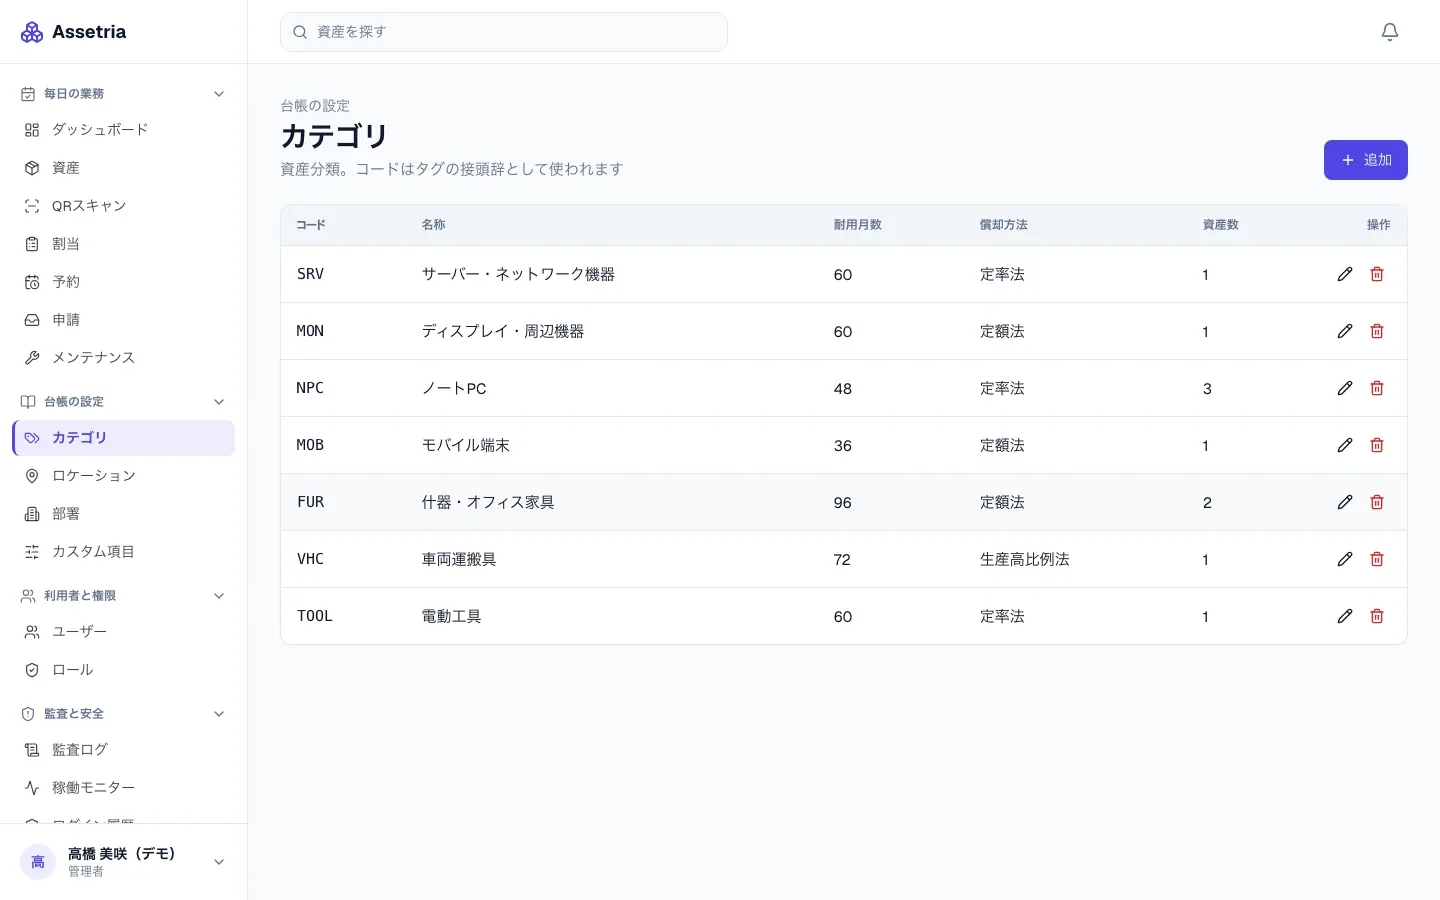
分類は、減価償却の耐用年数がそろう単位で作っておくと、登録のたびに耐用年数を調べずに済みます。器具及び備品の耐用年数は、減価償却資産の耐用年数等に関する省令の別表第一で、たとえば次のように決まっています。ただし、ダクトを通じて相当広い範囲を冷房するパッケージ型のエアコンは、器具及び備品ではなく建物附属設備に当たるため(耐用年数の適用等に関する取扱通達2-7-4)、こうした境目の物をどの分類に入れるかも決めておきます。
| 分類の例 | 番号の例 | 法定耐用年数(別表第一) |
|---|---|---|
| パソコン(サーバー用を除く) | PC-0001 | 4年 |
| サーバー用の電子計算機 | SV-0001 | 5年 |
| 複写機・タイムレコーダーなど | OA-0001 | 5年 |
| 事務机・いす・キャビネット(主として金属製) | FN-0001 | 15年 |
| 事務机・いす・キャビネット(金属製以外) | FW-0001 | 8年 |
| 冷房用・暖房用の機器(ルームエアコン・電気ストーブなど) | AC-0001 | 6年 |
QRラベルの選び方と貼り方
ラベルには、管理番号と QR コードだけを載せ、取得価額などは載せないのが無難です。詳しい情報は、QR を読み取って開く台帳の画面で確かめます。読み取ったときに、だれにどこまで見せるか(社外の人が読み取った場合を含めて)も決めておきます。
ラベルの素材は、置き場所に合わせます。屋外・厨房・工場のように熱・水・油がかかる場所では、耐候性や耐熱性のあるラベルを選びます。貼る位置は、棚卸しのときに資産を動かさずに読み取れる面にします。
- 管理番号は、QR が読めないときのために文字でも印字する
- 曲面や凹凸のある面は剥がれやすいので避ける
- 小さな物は、本体ではなく付属のケースや台座に貼る方法も決めておく
- ラベルが剥がれたときの再発行の手順を決めておく
運用のルールと手順
ラベルを貼っても、移動や廃棄のときに台帳を直さなければ、すぐに台帳と現物がずれます。いつ、だれが、何を記録するかを決めておきます。
- 購入して受け取ったら、台帳に登録してラベルを発行し、使い始める前に貼る
- 設置場所や担当者が変わったら、QR を読み取って台帳の所在と担当を直す
- 貸し出すときは、借りる人と返す予定日を記録する
- 故障や修理は状態を更新し、使わなくなったら廃棄予定にする
- 廃棄・売却したら処分済みにして、日付と承認の記録を残す
- 年に1回以上、QR を読み取りながら台帳と現物を照らし合わせる
よくある質問
QR コードとバーコードはどちらがよいですか。
スマートフォンのカメラで読み取って台帳の画面を開く運用なら、URL を入れられる QR コードが扱いやすいです。専用のスキャナーで番号だけを読む運用なら、バーコードでも足ります。
リースやレンタルの物にもラベルを貼りますか。
所在の管理のためにラベルを貼り、台帳では自社の所有物と区別しておくと便利です。固定資産税は所有者にかかる(地方税法第343条)ため、償却資産申告の対象かどうかは、契約書で所有者を確かめて判断します。
40万円未満の特例は、どの会社でも使えますか。
青色申告書を出す中小企業者等で、常時使用する従業員が400人以下(特定法人と呼ばれる一部の法人は300人以下)の法人などが対象で、通算法人は対象外です。事業年度ごとの合計300万円までという上限があり、2029年3月31日までの取得が対象です。この特例で全額を費用にした資産は、償却資産申告の対象になる点にも注意してください。国税庁のタックスアンサー No.5408 で要件を確かめてください。